Invendus en centre France
Invendus en centre France : comment les entreprises transforment un stock dormant en trésorerie, avec les circuits, les coûts réels et les points…
7 min de lecture
4,7sur 5708 votes
- 7,5Klecteurs
- 10en ce moment
- 285partages
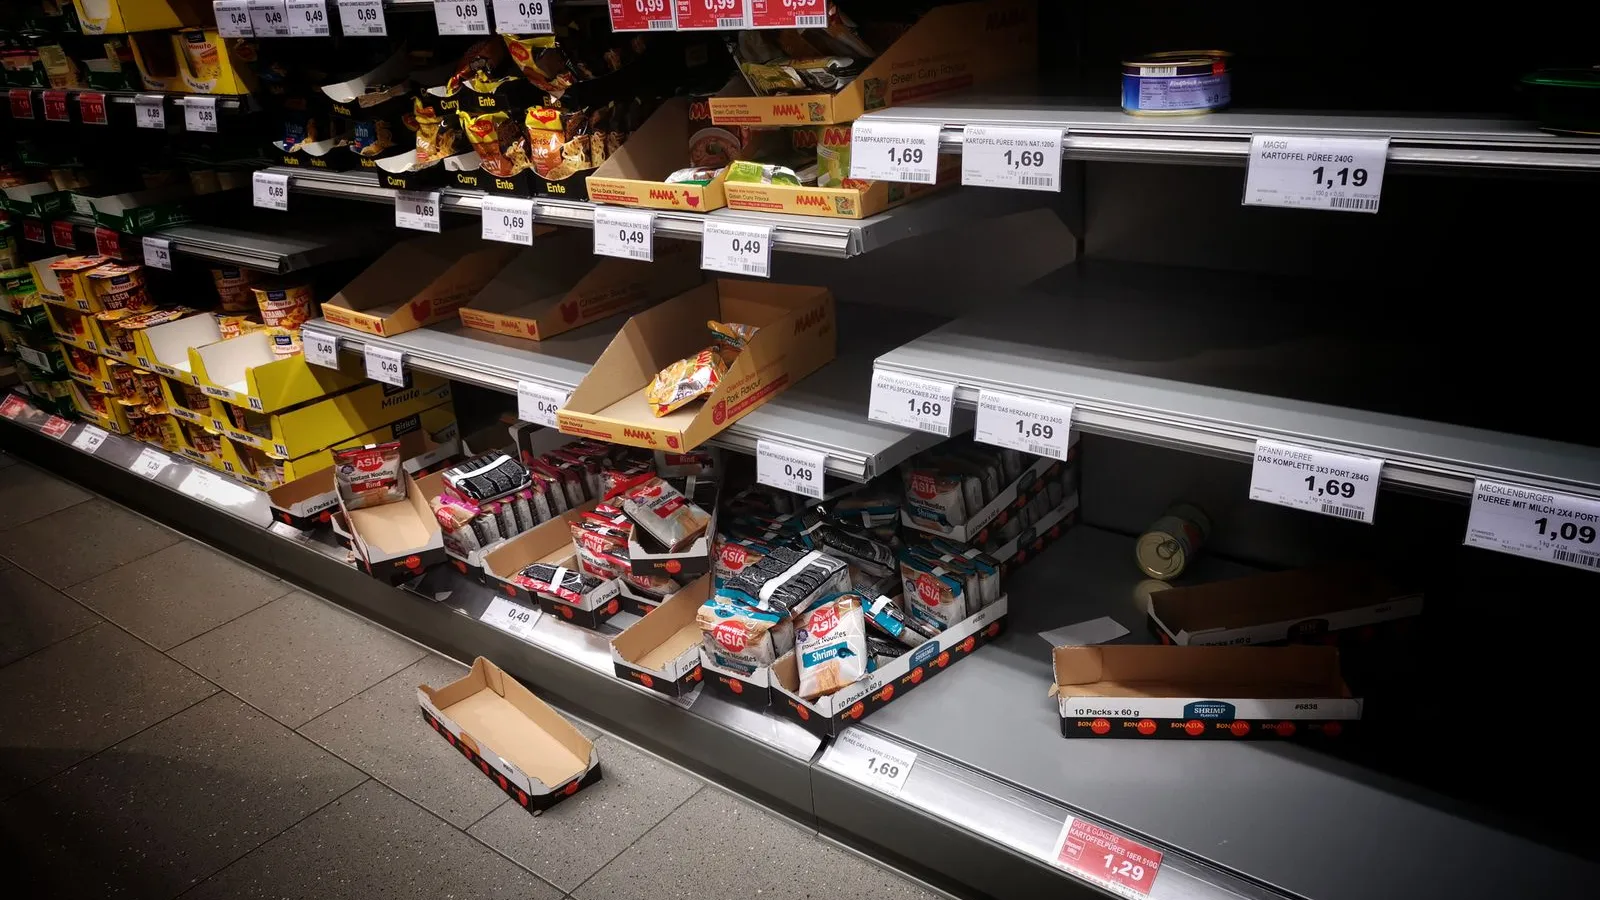
Les invendus regroupent les marchandises qui n’ont pas trouvé preneur dans leur circuit de vente initial. En centre France, ce stock pèse lourd sur les entreprises, car la région concentre des entrepôts et des plateformes qui alimentent une grande partie du pays. La réponse courte : un invendu n’est pas une perte définitive, c’est un stock à réorienter, et sa valeur dépend surtout de la vitesse à laquelle la décision de sortie est prise.
- Définition : produit neuf, ou en bon état, jamais vendu au client final.
- Origines courantes : surstock, fin de série, retour client, erreur de référencement.
- Enjeu principal : libérer de la trésorerie et de l’espace de stockage.
- Sorties possibles : revente en gros, outlet, vente en ligne, don, recyclage.
Les invendus reviennent chaque saison dans la vie des entreprises, et chaque saison ramène la même question : que faire de ces marchandises qui n’ont pas trouvé preneur ? En centre France, la question se pose avec une acuité particulière, parce que le territoire combine de grands entrepôts, des axes routiers majeurs et des bassins de consommation très différents les uns des autres.
Un invendu n’est pas un déchet. C’est une marchandise encore vendable, dont le circuit initial n’a pas fonctionné pour des raisons de mode, de saisonnalité, de volume commandé ou de positionnement prix. Traité tard, il coûte cher. Traité tôt, il dégage de la marge. Voilà pourquoi les entreprises les mieux organisées ont cessé de traiter ce sujet comme un détail de fin d’exercice.
Ce guide passe en revue les coûts réels, les circuits de revalorisation et les indicateurs de pilotage, sans jargon inutile.
Ce qu’un invendu coûte réellement à une entreprise
La première erreur consiste à raisonner uniquement sur le prix d’achat. Une marchandise qui dort immobilise bien davantage : la somme engagée pour la produire ou l’acquérir, le loyer du mètre carré qu’elle occupe, l’assurance, la manutention, l’inventaire annuel et, souvent, la remise qu’il faudra consentir plus tard pour s’en séparer.
Les gestionnaires de stock parlent d’un coût de possession annuel qui représente une part significative de la valeur du produit. Le pourcentage varie selon l’activité, mais l’ordre de grandeur suffit à comprendre le mécanisme : plus une référence dort, plus elle s’appauvrit, même si son étiquette ne bouge pas.
À ce coût financier s’ajoute un coût d’opportunité. L’emplacement occupé par un invendu est un emplacement qui ne reçoit pas la référence qui se vend. Dans une entreprise qui gère des centaines de références, l’effet cumulé sur la marge annuelle dépasse presque toujours ce que le dirigeant imaginait au départ.
Pourquoi le centre de la France concentre autant de stock dormant
Le centre de la France n’est pas une zone de consommation comme une autre. Sa position au cœur du pays en fait un point de passage logique entre le nord, le sud et l’ouest. Les entrepôts s’y sont installés pour cette raison : un camion parti d’Orléans, de Tours ou de Châteauroux atteint une grande partie du territoire dans la journée.
Cette densité logistique explique aussi la densité d’invendus. Des marchandises bloquées dans un entrepôt central le sont pour l’ensemble d’un réseau, pas pour un seul point de vente. Un lot mal calibré, une commande annulée par un distributeur, une fin de série saisonnière : le volume concerné se compte en palettes, rarement en unités.
Deuxième facteur, le coût du foncier reste plus accessible que dans les métropoles littorales ou les zones frontalières les plus tendues. Une entreprise peut donc stocker plus longtemps sans que la facture devienne insupportable, ce qui retarde la décision de solder. Le confort apparent du stockage devient alors un piège silencieux.
Les circuits de revalorisation et leur rendement
Aucun circuit n’est bon dans l’absolu. Le bon choix dépend de la nature du produit, de la saison, de l’image de marque et du délai acceptable pour récupérer de la trésorerie.
| Circuit | Délai de sortie | Trésorerie récupérée | Contraintes principales |
|---|---|---|---|
| Revente en gros à un soldeur | Rapide | Faible à moyenne | Prix cassé, perte de contrôle sur l’image |
| Magasin d’usine ou outlet | Moyen | Moyenne à bonne | Logistique dédiée, place en rayon |
| Vente en ligne sur place de marché | Variable | Bonne si la référence est recherchée | Commissions, gestion des retours |
| Don à une association | Rapide | Nulle en espèces, avantage fiscal possible | Traçabilité, état des produits |
| Recyclage ou filière REP | Rapide | Très faible | Tri, obligations réglementaires, coût éventuel |
Un même lot peut d’ailleurs passer par plusieurs circuits successifs : outlet d’abord, soldeur ensuite, don en dernier recours. Cette gradation évite de brader trop vite une référence qui aurait encore trouvé preneur à un prix correct.
À lire aussi
Piloter les invendus comme un poste à part entière
Les entreprises qui récupèrent le mieux ne sont pas celles qui soldent le plus vite, mais celles qui décident le plus tôt. Cela suppose un seuil écrit : au-delà d’un certain nombre de semaines sans vente, la référence change de circuit automatiquement, sans débat au cas par cas.
Le calendrier compte autant que le seuil. Une collection qui sort au printemps ne se traite pas comme un produit de fond de rayon. Anticiper de quelques semaines permet de négocier avec un soldeur, une place de marché ou une enseigne de déstockage sans être en position de faiblesse.
Sur le terrain, certaines structures du centre de la France ont bâti leur activité sur cette seconde vie des marchandises, et cliquez ici pour consulter le site permet d’en observer une application concrète. La leçon reste la même pour n’importe quelle entreprise : ce qui se décide tôt se négocie mieux.
Reste la traçabilité. Savoir d’où vient un lot, quand il est entré, quel prix il a coûté et par quel circuit il est sorti, voilà ce qui distingue une gestion maîtrisée d’un simple nettoyage de fin d’année.
Les points de vigilance comptables et réglementaires
Depuis quelques années, le cadre a changé. La destruction d’invendus non alimentaires neufs est très encadrée, et la logique générale pousse vers le don, la réutilisation ou le recyclage avant toute élimination. Les obligations précises varient selon la taille de l’entreprise, la nature du produit et la filière concernée.
Sur le plan comptable, la dépréciation d’un stock se construit à partir d’indices observables : absence de vente sur une période longue, référence passée de mode, produit défectueux, prix de marché inférieur au coût d’achat. Documenter ces indices protège l’entreprise en cas de contrôle.
Le don n’est pas une opération neutre non plus. Il demande des justificatifs, un état précis des marchandises remises et, selon les cas, une valorisation correcte. Le réflexe utile consiste à en parler à son expert-comptable avant de choisir un circuit, jamais après.
Les indicateurs qui montrent qu’une politique invendus fonctionne
Quelques chiffres suffisent à savoir si le sujet est réellement piloté :
- le taux de démarque, suivi mois par mois et non une fois par an ;
- le délai moyen entre la dernière vente et la décision de sortie ;
- la part du chiffre d’affaires réalisée hors circuit principal ;
- la valeur du stock immobilisé depuis plus de six mois ;
- la trésorerie récupérée par circuit, rapportée au volume traité.
Suivre ces cinq indicateurs change la conversation interne. On ne parle plus de marchandises encombrantes, mais d’un poste de gestion avec ses seuils, ses délais et son rendement.
Combien de temps un invendu peut-il rester en stock avant de perdre de la valeur ?
Aucune durée ne s’applique à tous les produits. Le bon repère est le rythme de vente habituel de la référence : quand une marchandise n’a plus bougé pendant deux cycles saisonniers, sa valeur de revente chute nettement. Pour un article de mode, quelques semaines suffisent, alors qu’un équipement de fond de rayon supporte plusieurs mois.
Le don aux associations est-il plus avantageux que le déstockage ?
Cela dépend de ce que l’entreprise recherche. La revente en gros rapporte de la trésorerie, souvent peu. Le don ne rapporte rien en espèces, mais il peut ouvrir droit à un avantage fiscal et il libère immédiatement l’espace de stockage. La comparaison doit se faire à valeur de stock égale, justificatifs compris.
Peut-on vendre un invendu sans le signaler au client ?
Un produit neuf reste un produit neuf. En revanche, les mentions obligatoires sur l’origine, la garantie et les caractéristiques ne disparaissent pas parce que le prix baisse. La prudence consiste à conserver une information commerciale exacte et une traçabilité du lot, en particulier lors d’une revente en ligne.
Faut-il un outil spécialisé pour suivre les invendus ?
Pas nécessairement au départ. Un tableau de suivi par référence, avec la date de dernière vente et le circuit retenu, suffit pour de petits volumes. L’outil devient réellement utile quand plusieurs entrepôts ou plusieurs canaux de vente coexistent et que les décisions doivent être automatisées.
Quels invendus ne peuvent plus être détruits aujourd’hui ?
Le cadre s’est durci pour les produits non alimentaires neufs, avec une priorité donnée au don, à la réutilisation et au recyclage. Les exceptions et les obligations exactes dépendent de la filière et de la taille de l’entreprise. Une vérification auprès de son expert-comptable ou de sa fédération professionnelle reste la meilleure protection.
L’auteur
Conseiller en création d’entreprise
Je publie ici mes essais et mes comparatifs. Mon domaine : statuts juridiques, business plan et financement.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5708 votes
Commentaires
Soyez le premier à réagir.